
Cómo ahorrar para el oshikatsu: cálculo inverso y registro desde la meta y fecha de pago
Cuando se anuncian las fechas de una gira o las celebraciones de un aniversario, es frecuente necesitar dinero en poco tiempo para cubrir las entradas, el transporte y el alojamiento. El ahorro para el oshikatsu (las actividades de apoyo a tu artista o personaje favorito, también llamado oshi-chokin) es un método para apartar fondos con antelación pensando en esos planes. No hace falta convertirlo en una competencia donde quien ahorra más dinero es mejor fan.

Lo fundamental es pensar en la fecha en que necesitarás usar el dinero y en el monto objetivo, sin mezclarlo con el dinero necesario para tu vida diaria ni con los pagos que ya tienes programados. A continuación organizamos cómo prepararse utilizando un ejemplo de cálculo ficticio y aplicaciones de registro cuyas funciones pueden consultarse en las tiendas oficiales.
Separar el dinero ahorrado para el oshikatsu del fondo de reserva para la vida diaria
El ahorro destinado a entradas o viajes para asistir a eventos (ensei) y el ahorro reservado para imprevistos médicos o gastos cotidianos deben plantearse con propósitos separados. Aunque tengas una suma considerable en tu cuenta bancaria, eso no significa que todo ese saldo pueda destinarse al oshikatsu. Antes que nada, es indispensable verificar los pagos que ya tienes comprometidos, como el alquiler, los estudios o los cargos pendientes de la tarjeta de crédito.
Los materiales educativos de J-FLEC explican que el ahorro cumple la función de prepararse para futuros eventos de la vida y gastos imprevistos, y presentan el método de apartar primero el ahorro al recibir los ingresos y considerar el resto como dinero disponible para gastar. Incluso si aplicas esta idea, es importante no interpretarla como trasladar todos tus ahorros al presupuesto del oshikatsu.
Para separar el dinero según su propósito, puedes emplear el sistema que te resulte más fácil de revisar: sobres físicos, un registro personal a mano o las funciones de organización por subcuentas o bolsillos dentro de una cuenta bancaria. Si decides abrir cuentas separadas o utilizar transferencias automáticas reales, comprueba previamente en la información oficial de la entidad financiera cuáles son las comisiones, las condiciones de uso y los procedimientos para retirar fondos o detener las transferencias.
Si tu meta es de 30,000 yenes y ya tienes 10,000, necesitas reunir 20,000 yenes adicionales
Supongamos, por ejemplo, que quieres reunir 30,000 yenes para un evento dentro de cinco meses y que ya tienes 10,000 yenes guardados específicamente para ese fin. Como el monto adicional que necesitas es de 20,000 yenes, si lo divides en partes iguales durante cinco meses, el aporte mensual será de 4,000 yenes. Este es un ejemplo de cálculo ficticio con fines explicativos y no representa un promedio real del oshikatsu ni un presupuesto recomendado.
| Elemento que debes verificar | Ejemplo ficticio |
|---|---|
| Total que deseas reunir | 30,000 yenes |
| Monto ya apartado para ese propósito | 10,000 yenes |
| Monto adicional que necesitas a partir de ahora | 20,000 yenes |
| Plazo disponible para prepararlo | 5 meses |
| Monto mensual si se reparte en partes iguales | 4,000 yenes |
El plazo que contamos aquí no siempre llega hasta el mismo día de la función. Si debes pagar las entradas con antelación o si el cobro de la reserva del hotel se realiza en otra fecha distinta, conviene desglosar el dinero según cada día de pago real. También es necesario comprobar si dentro de esa meta de 30,000 yenes debes incluir gastos de envío, comisiones de emisión o pago, transporte local en el destino y un margen para imprevistos.
- 01Definir el propósito y el monto totalHacer una estimación que incluya entradas, transporte, alojamiento y comisiones
- 02Restar el monto que ya tienes apartadoNo volver a contar dentro de la misma meta el dinero destinado a gastos de vida o a otros planes
- 03Confirmar las fechas de pago realesRevisar también los pagos previos, como el abono al ganar el sorteo de entradas o el cobro de reservas
- 04Evaluar si puedes reunirlo sin forzar tus finanzasSi no alcanza, ajustar el plan, el volumen de compras o el plazo de preparación
Procedimiento orientativo para organizar tu plan. No garantiza el anuncio de eventos, el resultado de sorteos ni los precios.
Fuente: Resumen del artículo por The Oshi Lab
Si te resulta difícil apartar 4,000 yenes al mes, antes de alterar de forma forzada otros pagos necesarios, conviene plantearse ajustes como buscar una fecha que no requiera hacer noche fuera, reducir la compra de mercancía oficial (goods) o elegir otra modalidad de participación. Modificar el monto objetivo también forma parte de revisar y adaptar tu planificación.
Adaptar las estrategias de ahorro constante a tus propios ingresos y planes
Un método habitual consiste en separar la parte correspondiente al próximo evento el mismo día en que recibes tus ingresos, junto con el dinero para los gastos esenciales. A algunas personas les resulta más cómodo fijar una cantidad mensual constante, pero en los meses en que cambie tu carga laboral o tu presupuesto doméstico no debes priorizar mantener esa misma cifra a toda costa.
También existe la opción de usar sobres o alcancías del color representativo de tu oshi para distinguir visualmente el destino del dinero. Si aplicas la idea de «trasladar al ahorro el dinero de una compra que decidiste no hacer», anota únicamente el importe que de verdad haya quedado libre. Evita sumar al ahorro un dinero que, aunque pensabas haber ahorrado al renunciar a un capricho, en realidad terminaste destinando a otro pago distinto.
La dinámica de ahorrar una cantidad fija cada vez que se lanza una canción nueva o se realiza una transmisión en directo (oshi-chokin temático) puede ser una alternativa válida mientras se mantenga dentro de un margen que disfrutes. Sin embargo, en los meses con muchos anuncios seguidos, la carga económica puede crecer más de lo previsto. Conviene pensar en fórmulas para que el acto de ahorrar no se convierta en una nueva obligación: fijar un tope mensual, limitarse solo a llevar el registro de la actividad en esa ocasión o dejar meses sin aplicar la regla.
En cuanto a las pagas extraordinarias, bonos o ingresos adicionales, no incorpores su totalidad a tus planes antes de haberlos cobrado; espera a confirmar el importe real recibido y los pagos necesarios antes de distribuirlos. Tampoco es obligatorio partir de la base de que debes gastar por completo cada vez el dinero reservado para imprevistos.
Si eliges una aplicación de registro, compara según lo que quieras conservar
Las funciones que necesitas varían según busques anotar únicamente cantidades de dinero o prefieras guardar también fotografías y fechas de eventos en el mismo lugar. A continuación presentamos dos ejemplos cuya información oficial publicada en las tiendas de aplicaciones fue verificada en noviembre de 2026. No se trata de una reseña comparativa basada en pruebas de uso práctico.
#OSHI Oshikatsu Chokin (#OSHI 推し活貯金) informa en su ficha oficial que, además del registro de ahorros y gastos, ofrece funciones de fotografías, calendario y resumen mensual. Es una alternativa cuando deseas conservar juntos el registro de los importes y los recuerdos de tu actividad fan. App Store (en japonés) / Google Play (en japonés)
Aplicación exclusiva «Oshikatsu Chokin» de Hajime App Lab (Hajime App Labの「推し活貯金」専用アプリ) presenta en su descripción el registro de gastos y ahorros, presupuesto mensual y metas con fecha límite. Es una opción pensada para quienes desean consultar por separado el presupuesto restante del mes actual y el progreso hacia su meta total. App Store (en japonés) / Google Play (en japonés)
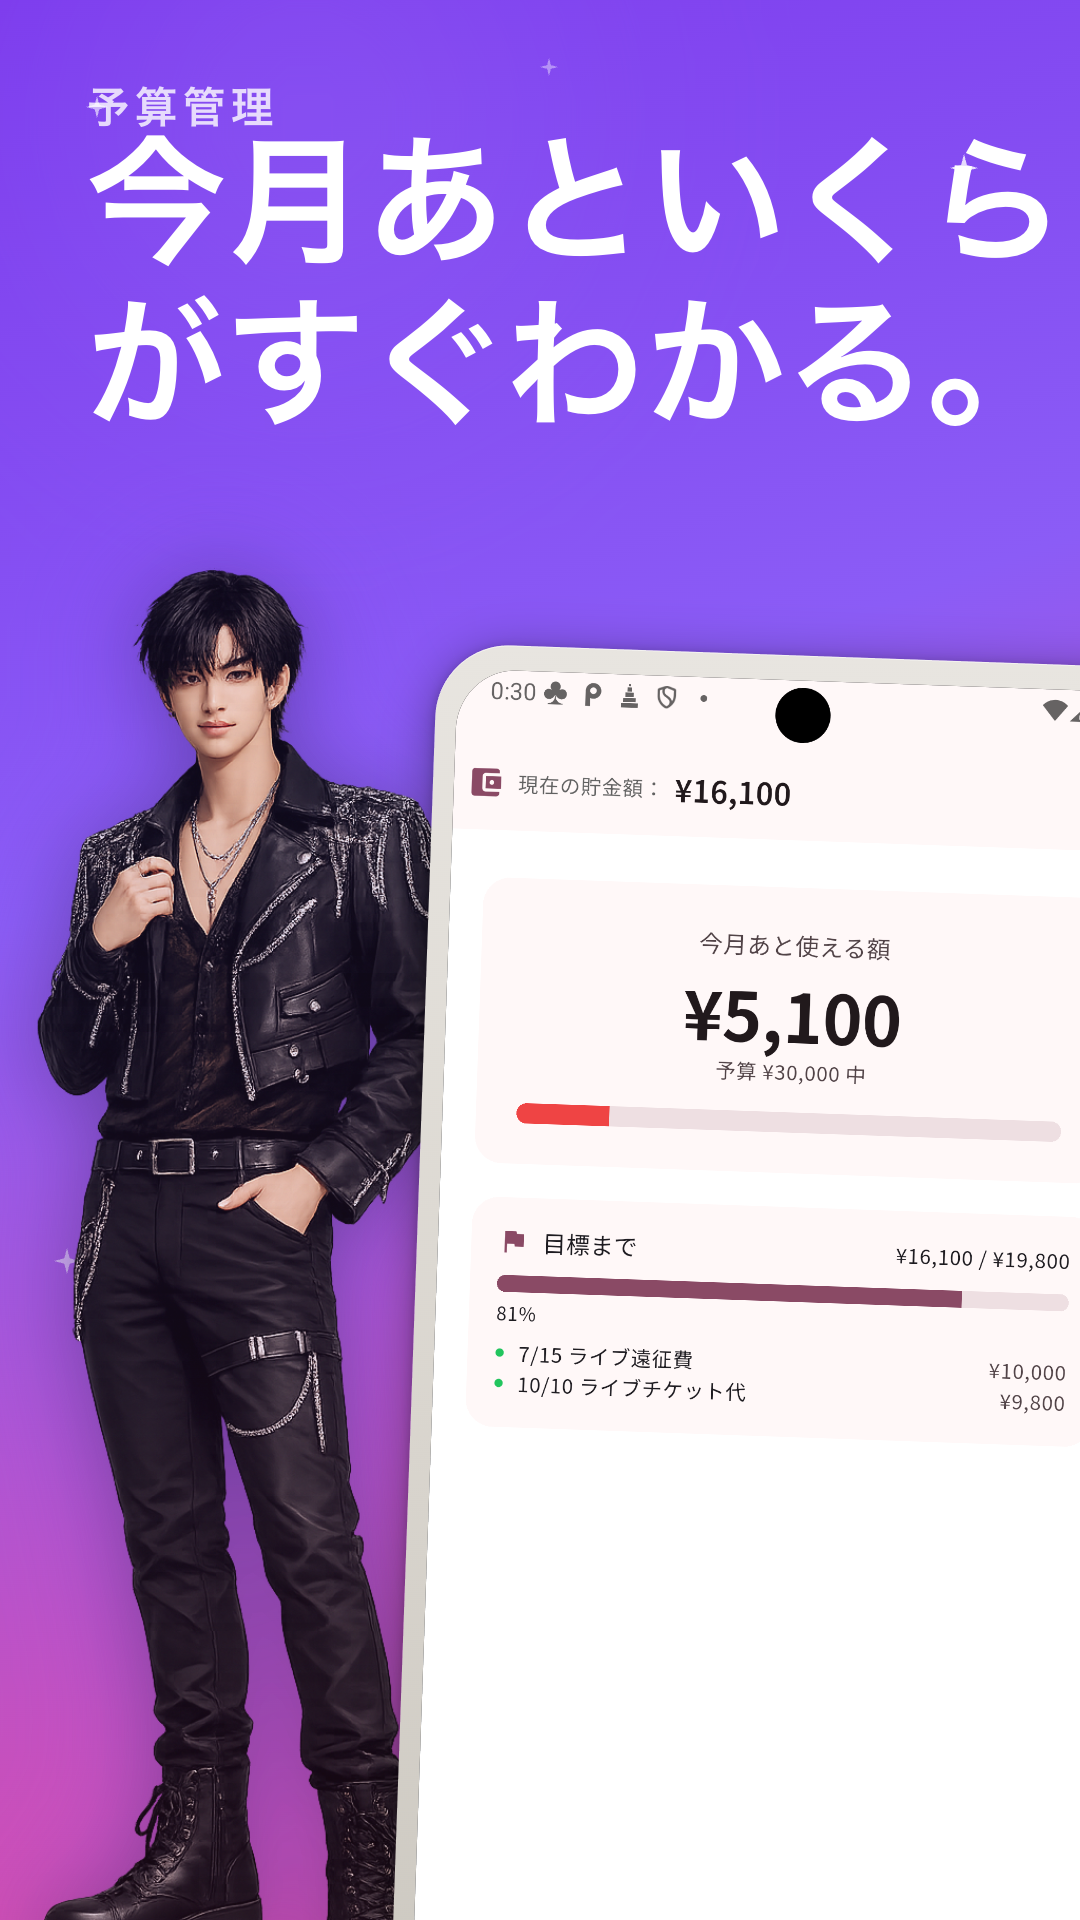
En la imagen promocional se muestran por separado los indicadores de «Ahorro actual» (現在の貯金額), «Monto disponible para el resto del mes» (今月あと使える額) y «Falta para la meta» (目標まで). No des por sentado que el dinero está disponible en tu cuenta bancaria solo por ver la cifra que introdujiste en la aplicación; compruébalo siempre junto con tu saldo real y tus pagos pendientes. Llevar un registro de tu monto objetivo no equivale a haber depositado y acumulado esos fondos en el banco.
Verifica las condiciones actualizadas sobre funciones, publicidad, compras integradas y dispositivos compatibles directamente en la tienda de aplicaciones que utilices. Estos ejemplos corresponden a fichas informativas consultadas dentro de Japón, lo que no significa que el mismo contenido esté disponible en todos los países o regiones. Además, si te resulta más cómodo llevar el control en papel, no hay ninguna necesidad de pasarse a una aplicación.
Coordinar con el registro de gastos para no contar el mismo dinero dos veces
Trasladar dinero al lugar donde guardas tus ahorros y comprar efectivamente una entrada o un artículo son dos movimientos distintos. Si transfieres 4,000 yenes desde tu cuenta de gastos cotidianos a tu cuenta de ahorro para oshikatsu y más adelante utilizas ese mismo dinero para hacer una compra, sumar tanto el traspaso inicial como la compra final dentro de la categoría «gastos de oshikatsu» hará que cuentes el mismo dinero dos veces.
Conviene revisar cómo contabilizas en tu libreta de cuentas domésticas (kakeibo) o en tu aplicación las transferencias entre cuentas, los registros de ahorro y los pagos por compras reales. Cuando pagues con tarjeta de crédito, anota también por separado el detalle de lo comprado y la fecha prevista del cargo en cuenta. En nuestro artículo sobre el libro de cuentas para el oshikatsu presentamos ejemplos concretos para organizar las reservas anticipadas y los pagos con tarjeta.
Dinero que ya tiene un destino asignado
- Importes necesarios para gastos de vida, estudios y pagos próximos
- Productos ya reservados y cargos pendientes de la tarjeta de crédito
- Fondos guardados para otro viaje de evento o para imprevistos cotidianos
Al planificar el siguiente evento
- Contar únicamente la cantidad que tienes apartada para esa meta concreta
- Revisar cuándo y cuánto dinero adicional necesitas reunir
- No sumar por duplicado las transferencias entre cuentas y el gasto de la compra
Ejemplo para organizar los distintos propósitos del dinero. Evita decidir tu presupuesto disponible guiándote solo por la cifra total que muestra el banco o la aplicación.
Fuente: Resumen del artículo por The Oshi Lab
Al cambiar de meta, revisa a partir del próximo pago individual
Puede ocurrir que se cancele una función prevista, que cambie el día al que quieres asistir o que surja un gasto nuevo en tu vida diaria. En esos momentos no hace falta seguir ahorrando solo por cumplir con el monto objetivo antiguo. Lo recomendable es distinguir entre lo que ya has pagado, lo que aún debes pagar y aquello que todavía estás a tiempo de modificar.
Comprueba en las condiciones del organizador o del vendedor si es posible solicitar un reembolso o cancelar una reserva. Evita sumar a tu saldo disponible el dinero que esperas recuperar bajo la suposición de que «se compensará si se vende el merchandising» o «seguro que me devuelven el importe», antes de que ese dinero haya ingresado realmente en tu cuenta.
También puedes replantear el destino de esos fondos, ya sea pasándolos al próximo evento o dejándolos como colchón para tu vida cotidiana. Asimismo, el monto que apartas periódicamente puede ajustarse poco a poco según cambien tus planes. Si te encuentras en una situación en la que resulta difícil afrontar los pagos, no intentes mantener tu meta recurriendo a nuevos préstamos ni a sistemas de pago aplazado; en caso necesario, acude a los servicios públicos de orientación sobre economía doméstica o consumo de tu localidad.
Nota del laboratorio: comunicar precios y fechas de cobro dando margen para prepararse
Cuando las empresas y organizadoras comunican con antelación los precios, los periodos de solicitud y las fechas exactas de liquidación, el público fan puede valorarlos poniéndolos en balanza junto con sus demás compromisos y gastos esenciales. En el caso de productos que se cobran en el momento del envío, también resulta fundamental indicar con claridad el calendario previsto y el procedimiento de contacto si se producen cambios.
Por otro lado, es importante no dar por sentado que, porque los fans estén ahorrando de forma constante, tienen capacidad para comprar productos adicionales de inmediato. Es muy posible que ese dinero esté reservado para un próximo concierto o para otro propósito específico. Junto con la planificación comercial, conviene diseñar comunicaciones que permitan a cada persona elegir a qué eventos asistir y también decidir cuándo dejar pasar una compra con tranquilidad.
Preguntas frecuentes
¿Cuánto dinero al mes debería ponerme como meta para el ahorro de oshikatsu?
No existe una cifra única que sea la correcta para todo el mundo. La forma de calcularlo es tomar el monto total necesario, restarle la cantidad que ya tengas apartada específicamente para ese propósito y dividir la diferencia entre el tiempo disponible hasta la fecha de pago. Primero debes comprobar si puedes reunir esa suma después de cubrir tus gastos de vida y los pagos ya comprometidos; si resulta difícil, lo recomendable es revisar el plan o ajustar el monto objetivo.
¿Basta con que el dinero esté reunido para el día del concierto o función?
En muchas ocasiones hay pagos que deben realizarse antes del día del espectáculo, como el abono de las entradas o la liquidación de la reserva del alojamiento. Por eso es importante verificar qué día se utilizará realmente el dinero y cuánto necesitas tener listo para cada fecha concreta.
¿Si ingreso el monto ahorrado en una aplicación, el dinero real queda ahorrado automáticamente?
El simple hecho de anotar una cifra en un registro no significa que el dinero se haya depositado o acumulado en tu cuenta bancaria. Siempre debes contrastar el monto anotado en tu registro con tu saldo real y tus pagos pendientes. Si utilizas transferencias automáticas u otros servicios de una entidad financiera, consulta las condiciones y procedimientos específicos de tu banco.
¿Está bien cambiar la meta o reducir la cantidad que voy apartando?
Sí, puedes revisarla siempre que cambien tus ingresos, tus gastos cotidianos o los eventos a los que deseas asistir. Separa lo que ya has pagado, los pagos que siguen siendo necesarios y aquello que todavía se puede modificar, evitando mantener una meta basada en préstamos o en el dinero de ventas de artículos que aún no te han depositado.


