
推し活貯金のやり方|目標額・支払日から逆算する積立と記録
ツアーや周年の予定が発表されると、チケット代、交通費、宿泊費が短い期間に必要になることがあります。推し活貯金は、そうした予定に向けてお金を分けておく方法です。たくさん貯めた人ほどよいファン、という競争にする必要はありません。

大切なのは、使いたい日と目標額を考えること、生活に必要なお金や、すでに払う予定のお金を混ぜないことです。ここでは架空の計算例と、公式ストアで機能を確認できる記録アプリも使いながら、準備の方法を整理します。
推し活用に貯めるお金と、生活の備えを分ける
チケットや遠征に向けた積立と、急な通院や生活上の出費に備える貯蓄は、用途を分けて考えます。口座にまとまったお金があっても、すべてを推し活のために使えるとは限りません。家賃、学費、カードの引き落としなど、すでに必要な支払いも先に確認します。
J-FLECの教材は、貯蓄には将来のライフイベントや不意の出費に備える役割があること、収入から先に貯蓄を分け、残りを使えるお金として考える方法を紹介しています。この考え方を使う場合も、全貯蓄を推し活用へ移す意味にはしないことが大切です。
使い道を分ける方法は、封筒、手元の記録、口座内の管理機能など、自分が確認しやすいもので構いません。実際に口座を分けたり自動振替を使ったりするなら、手数料、使える条件、引き出しや停止の方法を、その金融機関の公式案内で確かめます。
目標3万円、すでに1万円あるなら、追加で必要なのは2万円
たとえば、5カ月後の予定に向けて3万円を用意したく、すでにその目的で1万円を残してあるとします。追加で必要なのは2万円なので、5カ月で均等に準備するなら月4,000円です。これは説明のための架空の計算例で、推し活の平均額や適正予算を示すものではありません。
| 確かめること | 架空の例 |
|---|---|
| 用意したい合計 | 30,000円 |
| その目的ですでに残してある額 | 10,000円 |
| これから必要な額 | 20,000円 |
| 準備できる期間 | 5カ月 |
| 均等に分けた場合の月額 | 4,000円 |
ここで数える期間は、公演日までとは限りません。チケット代が先に必要だったり、宿泊予約の決済が別の日にあったりするなら、お金を使う日ごとに分けます。3万円の目標にも、送料、手数料、現地交通や予備費を含める必要があるかを確かめます。
- 01用途と総額を考えるチケットや交通、宿泊、手数料などを含めて見積もる
- 02残してある額を引く生活費や別の予定に使うお金を、同じ目標へ重ねて数えない
- 03支払日を確かめる当選時の入金や、予約の決済など、先に必要な日も見る
- 04無理なく準備できるか考える足りなければ、予定や購入額、準備期間を見直す
計画を立てるための手順です。予定の発表や当選、価格を保証するものではありません。
月4,000円を残すことが難しければ、別の支払いを無理に動かす前に、今回は宿泊を伴わない日程を調べる、グッズを減らす、別の参加方法を選ぶなどの調整を考えます。目標額を変えることも、計画の見直しの一つです。
積立を続ける工夫は、自分の収入と予定に合わせる
収入を受け取った日に、必要費と一緒に次の予定の分を取り分ける方法があります。一定額を決めると確認しやすい人もいますが、勤務や家計が変わる月に同じ額を守ることを優先しないようにします。
推し色の封筒や貯金箱を使って、用途を見分ける方法もあります。「使わなかった買い物代を移す」工夫をする場合も、実際に残せた額だけを記録します。買うのをやめたつもりでも、別の支払いへ回したお金まで貯蓄に足さないようにします。
新曲や配信のたびに一定額を貯める方法は、楽しめる範囲なら選択肢になります。ただ、発表の回数が多い月に負担が膨らむ場合もあります。上限を決める、今回は記録だけにする、やらない月を作るなど、貯める行為が新たな義務にならない形を考えます。
ボーナスや臨時収入も、受け取る前から全額を予定へ入れず、実際の金額と必要な支払いを確かめてから配分します。急な出費に備えて残したお金を、毎回すべて使い切る前提にしなくても構いません。
記録アプリを選ぶなら、何を残したいかで比べる
金額だけを記録したいのか、写真や予定も一緒に残したいのかで、必要な機能は変わります。ここでは、2026年11月に公式掲載情報を確認した二つの例を紹介します。実際に操作して比較したレビューではありません。
#OSHI 推し活貯金は、貯金・出費の記録に加え、写真、カレンダー、月ごとの振り返りなどを案内しています。金額と推し活の思い出を一緒に残したい場合の候補です。App Store / Google Play
Hajime App Labの「推し活貯金」専用アプリは、支出と貯金の記録、月の予算、期限付きの目標額などを案内しています。今月の残り予算と、目標までの進み具合を分けて確認したい場合の候補です。App Store / Google Play
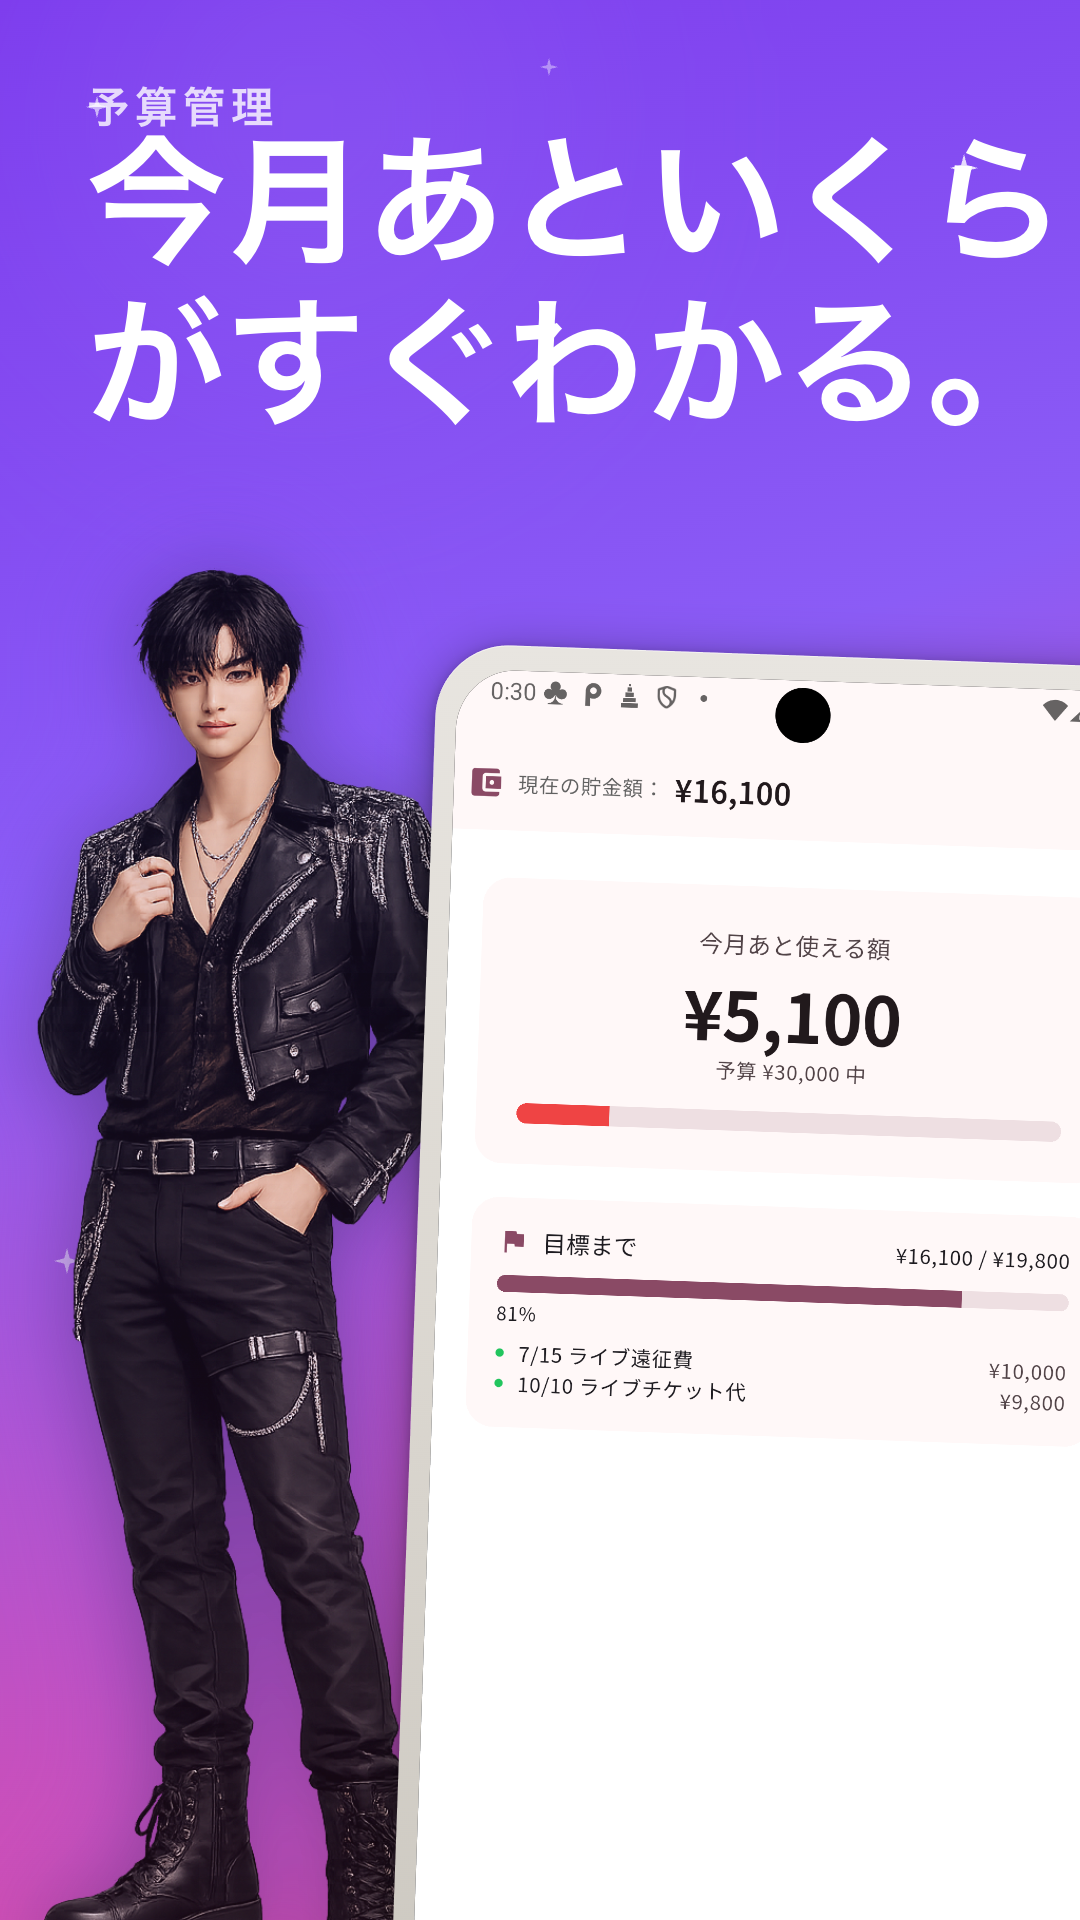
紹介画像では、「現在の貯金額」「今月あと使える額」「目標まで」の表示が分かれています。記録へ入力した額だけを見て、口座にそのお金があると考えず、実際の残高や支払いと合わせて確認します。目標額の記録を付けただけで、銀行預金が積み立てられたことにはなりません。
機能、広告、アプリ内課金、対応端末などの条件は、使うストアの最新表示で確認してください。国内の掲載情報を確認した例であり、すべての国や地域で同じ内容を利用できるという意味ではありません。紙の記録が使いやすいなら、アプリに移す必要もありません。
支出の記録と合わせて、同じお金を二度数えない
積立用の場所へお金を移したことと、チケットなどを実際に購入したことは別の動きです。生活用の口座から積立用の口座へ4,000円移し、後でそのお金で買い物をした場合、移動と購入を両方「推し活の支出」に足すと、同じお金を二度数えることになります。
自分の家計簿やアプリで、口座間の移動、積立の記録、買い物の支出をどう集計するかを確かめます。カードで支払う場合は、購入した内容と引落予定も分けて残します。推し活家計簿 では、予約やカードの支払いを整理する具体例を紹介しています。
すでに用途があるお金
- 生活費、学費、近い将来の支払いに必要な額
- 予約済みの商品やカードの引落予定
- 別の遠征や、生活上の急な出費に備える額
次の予定を考えるとき
- その目標のために残してある額だけを数える
- いつ、いくら追加で用意する必要があるかを見る
- 口座移動と買い物の支出を、重ねて集計しない
用途を整理するための例です。口座やアプリの表示額だけで、使える予算を決めないようにします。
目標を変えるときは、次の一回の支払いから見直す
予定していた公演がなくなった、参加したい日が変わった、生活に別の出費が生じた。そんなときは、古い目標額を守るためだけに貯め続けなくても大丈夫です。すでに支払ったもの、これから支払うもの、まだ変更できるものを分けて考えます。
払い戻しや予約の取り消しができるかは、主催者や販売元の条件で確認します。グッズが売れれば補える、返金されるはずだ、という見込みの金額を、入金前から使える残高へ足さないようにします。
次の予定に回す、生活の備えへ残すなど、使い道を見直すこともできます。積立額も、予定に合わせて少しずつ変えられます。支払いが難しい状態で、新しい借入れや後払いを前提に目標を維持しようとせず、必要なら地域の家計や消費生活の相談先を頼ってください。
研究所メモ|価格と支払時期を、準備する時間と一緒に伝える
企業や運営が価格、受付期間、決済時期を早めに示せれば、ファンはほかの予定や必要費と並べて検討できます。発送時に決済する商品なら、その予定と変更時の連絡方法も明確にします。
ファンが積立をしているからといって、今すぐ追加の商品を買えると推定しないことも大切です。そのお金は、次の公演や別の目的のために残している可能性があります。予定を選び、購入を見送ることもできる案内を、販売計画と一緒に考えたいところです。
よくある質問
推し活の貯金は、月いくらを目標にすればよいですか?
共通の正解額はありません。必要な総額から、その目的ですでに残してある額を引き、支払いまでの期間で考えます。生活費や既存の支払いを残した範囲で準備できるかを確認し、難しければ予定や目標額を見直します。
公演日までに貯まれば大丈夫ですか?
チケットの入金や宿泊の決済など、公演より先に必要な支払いがある場合があります。実際にお金を使う日ごとに、いつ、いくら用意する必要があるかを確かめます。
アプリに貯金額を入力すれば、実際のお金も貯まりますか?
金額の記録を入力しただけで、銀行預金が積み立てられたことにはなりません。記録の額と、実際の残高や支払いを合わせて確認します。金融機関の振替などを使う場合は、個別の条件と手続きを確認してください。
目標を変えたり、積立を減らしたりしてもよいですか?
収入や生活上の出費、参加したい予定が変わったら、見直せます。すでに支払ったもの、これから必要な支払い、変更できるものを分け、借入れや未入金の売却代金を前提に目標を維持しないようにします。


